「そろそろ、GAFAM以外の勢いにも乗りたいな」
そう考えていた矢先、今の私のポートフォリオに足りない「隙間」をピタッと埋めてくれるようなファンドに出会いました。
2025年末に登場した三井住友トラスト・アセットマネジメントの「SMT モメンタムファンド(トレンドランキング)」シリーズです。
最近の投資信託がGAFAMなどのビッグテックに大きく偏る中、あえてそこを「ゼロ」で勝負する特異性や、長すぎた冬からようやく目覚めた感のある日本株への期待感。
今、この瞬間に勢いがある21銘柄を勝手に入れ替えてくれる「究極の順張り」戦略に、投資家としてのアンテナが思わず反応しました。
この記事では、SMTモメンタムファンド(トレンドランキング)の仕組みや運用コストといった基本はもちろん、実際にどんな銘柄が「勝ち馬」として選ばれているのか、そして、激しい値動きを見せたリアルな「運用ログ」、ファンドへのエントリーを決めた理由までまとめています。
【運用ログ】SMT日米モメンタムファンドの洗礼と買い時
まずは、実際に運用を開始してからのリアルな運用成績と、その時々の相場とどう向き合ってきたかという「運用ログ」についてまとめたいと思います。
約3ヶ月目:SOX指数に匹敵する驚異のパフォーマンス
2026年02月に投資を開始した「SMT 日本株式モメンタムファンド(トレンドランキング・日本株)」と「SMT 米国株式モメンタムファンド(トレンドランキング・米国株)」、私のNISAポートフォリオの中でも4月以降トップクラスの上昇を見せていた「SOXインデックス」に匹敵する、凄まじい勢いを見せてくれました。
私の投資する他のファンドと比べても、年初来の成績は際立っています。

- インベスコ 世界ブロックチェーン株式ファンド:+5.39%
- 楽天・プラス・SOXインデックス・ファンド:+42.02%
- iFreeNEXT FANG+インデックス:+3.78%
- SMT 日本株式モメンタムファンド:+37.25%
- SMT 米国株式モメンタムファンド:+29.78%
巨大IT企業(GAFAM)が主体のFANG+が足踏みする中、このモメンタムファンドは別次元の動きをしています。
正直、ここまでの実力を見せつけられると、「検証枠としての少額エントリーで眺めているだけなのが、ちょっともったいないな……」と感じてきました。
約5ヶ月目:FANG+以上のボラティリティ?最高値からの暗雲
7月13日時点で確認したパフォーマンスはどちらも絶好調で、前回の記事更新時からさらに上昇を伸ばしていました。
- SMT 日本株式モメンタムファンド:+37.25%→+37.60%
- SMT 米国株式モメンタムファンド:+29.78%→+49.07%
ただ、直近1ヶ月の値動きを見ると、6月22日頃に両ファンドとも設定来最高値を更新したあとは少し下がってきています。

「勢いがある=ボラティリティ(値動き)も大きい」というのをじわじわと実感し始め、現時点では何とかプラスを維持していますが、この先はどうなるか……
全世界株式モメンタムと先進国株式モメンタムも始めたので、合わせて見守りたいと思います。

わずか一週間後、含み益が吹き飛んでマイナス圏へ!
しかし、わずか1週間ほどで大きな変化が訪れたので、追記しました。
ほんの1ヶ月前までは20%以上の含み益があってニコニコ状態だったのですが、とうとう一気にマイナス圏へ突入してしまいました。
7月18日時点の年初来パフォーマンスを他の主要インデックスファンドと比較してみると、その急降下っぷりがよく分かります。

- eMAXIS Slim 米国株式(S&P500):+14.07%
- 楽天・プラス・NASDAQ-100インデックス・ファンド:+19.19%
- iFreeNEXT FANG+インデックス:+15.87%
- SMT 日本株式モメンタムファンド:+15.94%
- SMT 米国株式モメンタムファンド:+26.46%
あんなにあった大きなリターンがあっという間に削られ、他の主要指数と同じ水準まで落ちてしまいました。
その結果、私の口座の評価損益は、日本株モメンタムがマイナス14.46%、米国株モメンタムがマイナス7.11%という、なかなかしびれる状態に……

「値動きの激しさ(ボラティリティの高さ)はあのFANG+の比じゃないぞ!」と、身をもってモメンタム投資の洗礼を浴びた気分です。
ここまでの急落を食らうと心が折れそうになりますが、投資スタンスはぶれていません。
実際にこの荒波のような値動きをリアルに体験できたのはむしろ収穫でしたし、モメンタム投資は長期で見ればFANG+すら上回る可能性を秘めた投資信託だと信じているからです。
というわけで、このまま運用は継続。むしろ「ここまで一気に下げてくれたのなら、お財布と相談しつつ少しだけスポット買い(買い増し)しようかな」と思っているくらいです。
約半年目:下落局面で効果を発揮する「後出し買い増し法」
2026年8月19日、日経平均の下落を見て「少し追加しておこうかな」と思い、手元に少し余っていた資金で買い増しをしました。
私は新NISAの手堅い老後投資においては、投資信託を「毎月の定期積立」と「下がった時のスポット買い」の2つを組み合わせる形にしています。基本的には、大きめに下がったタイミングで少しずつ拾っていくスタイルです。
実は直近の18日と19日、日経平均株価が連続して大きく下がる場面がありました。

当然、この日本株式モメンタムファンドに入っている銘柄たちも揃って値を下げていたので、自分にとってはちょうどいい買い増しのタイミング。この機会を逃さず、注文を入れることにしました。

日本株ファンド(国内型)ならではの強み:「前場後出し注文」
下落したタイミングで買うとき、日本の投資信託(国内株式型)には米国株ファンドにはない使いやすさがあると感じています。
それが、「前場(午前中)の状況を確かめてから当日の注文が出せる」という点です。
- 午前中の動きを確認:日経平均やファンド組み入れ銘柄がどれくらい下落しているかをチェックする
- 締め切りまでに注文:「今日はこのまま下げて終わりそうだな」と思ったら、当日の締め切り時間までに注文を入れる
米国株ファンドだと、夜に現地市場が開くまでどうなるか分からない難しさがあります。
その点、日本株ファンドなら「午前中の下げを確認してから買いにいく」という、いわば後出しじゃんけんのような買い方が可能です。
もちろん100%狙い通りにいくわけではありませんが、「なるべく安く買える確率を上げる」という意味ではかなり有効です。私のように下落時にコツコツ増やしたいタイプには、すごく相性がいいです。
2日連続下落を見極めた具体的な買い増し
今回の買い増しでは、18日と19日の動きを見ながらこんな感じで判断していました。
- 18日(1日目の急落):「1日だけの下落なら明日はすぐ反発するかも」と思い、一旦様子見
- 19日(2日目の急落):「2日連続で大きく下がる!」と思い、前場を見て買い増しを実行
- 20日:基準価額が上昇
後から振り返ってみると、結果的にかなり良いタイミングで買えていました。
長期投資の長い目で見れば、こうした買い増しのタイミングなんてほんの小さな「誤差」のようなものかもしれません。
それでも「塵も積もれば山となる」です。
【ファンド評価】SMT モメンタムファンドの仕組みと手数料コスト
これまでリアルな運用ログをお伝えしてきましたが、あらためて「そもそも、このファンドはどんな仕組みで動いているのか?」という基本をおさらいしておきます。
このシリーズの戦略は、至ってシンプル。「今、勢いのある株だけに乗っかる」という、徹底した順張り(モメンタム)戦略です。
現在は地域別に4つのラインナップが展開されていますが、私はその中でも「米国」と「日本」の2つに注目しています。
- SMT 米国株式モメンタムファンド(愛称:トレンドランキング・米国株)
- SMT 日本株式モメンタムファンド(愛称:トレンドランキング・日本株)
- SMT 欧州株式モメンタムファンド(愛称:トレンドランキング・欧州株)
- SMT 中国株式モメンタムファンド(愛称:トレンドランキング・中国株)
21銘柄の厳選と年4回のリバランスルール
このファンドの最大の特徴は、明確かつ機械的な銘柄選定ルールにあります。
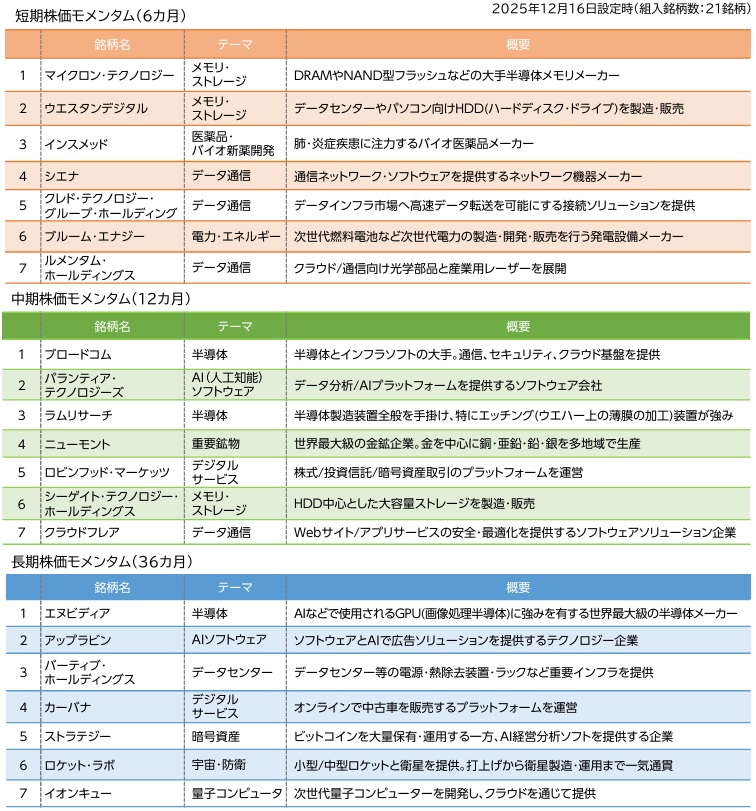
- 銘柄選定基準:短・中・長期(6・12・36ヶ月)の各期間で、株価上昇率の高い銘柄をそれぞれ7社ずつ抽出(合計21銘柄)
- リバランス:年4回、勢いが落ちた銘柄が除外され、その時の旬な銘柄へ入れ替え
信託報酬は年0.77%です。
eMAXIS Slimなどの超低コストな王道インデックス(0.1%前後)に慣れていると高く感じますが、「21銘柄を自分で監視し、四半期ごとにリバランスをする手間賃」と考えれば、個人的には十分に納得できるコストだと判断しています。
日米の組入上位銘柄・業種比率を比較
2026年2月時点の組入状況を眺めてみると、国ごとに「今、まさに勢いがあるセクター」の差が鮮明に出ていました。
まずは、どんな顔ぶれが並んでいるのか上位10銘柄を比較してみます。
| 米国株式モメンタムファンド | 日本株式モメンタムファンド | |||||
|---|---|---|---|---|---|---|
| 銘柄 | 期間 | 比率 | 銘柄 | 期間 | 比率 | |
| 1 | MICRON TECHNOLOGY | 短期 | 4.96% | 芝浦メカトロニクス | 中期 | 5.18% |
| 2 | ROCKET LAB CORP | 長期 | 4.78% | キオクシアホールディングス | 短期 | 5.14% |
| 3 | LUMENTUM HOLDINGS INC | 短期 | 4.59% | SWCC | 長期 | 5.09% |
| 4 | CIENA CORP | 短期 | 4.58% | 日東紡績 | 長期 | 5.03% |
| 5 | NVIDIA CORP | 長期 | 4.47% | 三井金属 | 短期 | 4.83% |
| 6 | LAM RESEARCH CORP | 中期 | 4.47% | 古野電気 | 短期 | 4.81% |
| 7 | WESTERN DIGITAL CORP | 短期 | 4.43% | イビデン | 中期 | 4.79% |
| 8 | BROADCOM INC | 中期 | 4.41% | フジクラ | 中期 | 4.77% |
| 9 | CLOUDFLARE INC | 中期 | 4.38% | 関電工 | 長期 | 4.68% |
| 10 | VERTIV HOLDINGS CO | 長期 | 4.38% | 五洋建設 | 中期 | 4.66% |
米国版は、エヌビディア(NVIDIA)やマイクロン(Micron)といった半導体の主役級銘柄に混じり、ロケットラボ(Rocket Lab)のような宇宙関連が食い込んでいるのが、今のトレンドを象徴しています。
対して日本版は、キオクシアやフジクラ、関電工など、半導体復活と国内のインフラ再整備(データセンター需要等)という、今の日本の「勝ち組」が抽出されています。
日米における業種比率の違い
業種別に見ても、その傾向ははっきりしています。
| 米国株式モメンタムファンド | 日本株式モメンタムファンド | |||
|---|---|---|---|---|
| 業種 | 比率 | 業種 | 比率 | |
| 1 | 半導体・半導体製造装置 | 22.64% | 電気機器 | 28.58% |
| 2 | テクノロジー・ハードウェアおよび機器 | 21.97% | 機械 | 17.20% |
| 3 | ソフトウェア・サービス | 17.10% | 非鉄金属 | 14.70% |
| 4 | 資本財 | 13.43% | 建設業 | 13.54% |
| 5 | 金融サービス | 4.33% | ガラス・土石製品 | 5.03% |
| 6 | 一般消費財・サービス流通・小売り | 4.26% | 医薬品 | 4.31% |
| 7 | 素材 | 4.25% | 銀行業 | 4.27% |
| 8 | 医薬品・バイオテクノロジー・ライフサイエンス | 4.09% | 輸送用機器 | 4.26% |
| 9 | – | – | その他製品 | 4.11% |
| 10 | – | – | – | – |
米国版は、半導体が約22%と最大ではあるものの、ハードウェアやソフトウェアといったIT全般に勢いが分散しており、テック業界全体という「今の米国市場の強さ」がそのまま反映されているようです。
対して日本は、電気機器(約28%)を筆頭に、機械や非鉄金属といった製造業やインフラ再整備といった「実需」に近い分野の強さが際立つ構成になっています。
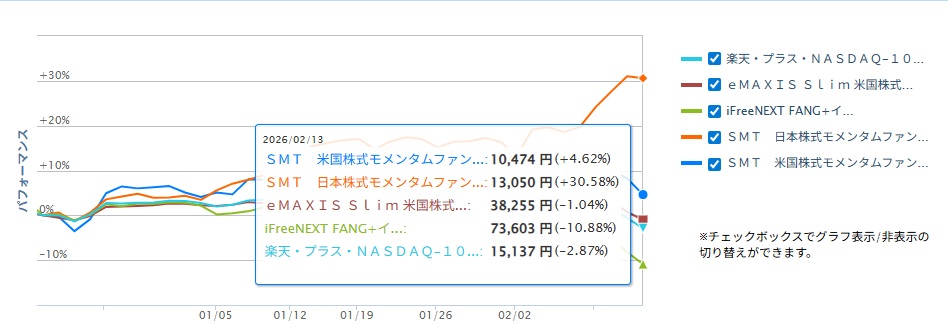
2026年2月時点において、設定来のパフォーマンスは他の人気投信と比べても順調です。
【銘柄入替履歴】四半期リバランスで変わる日米モメンタム
モメンタム投資の運用の要となるのが四半期ごとの「リバランス(銘柄入替)」です。
私がメインで追っている「米国株式」と「日本株式」の2ファンドに絞り、「勢いがなくなった銘柄をいかに冷徹に外し、次に跳ねるセクターをいち早く拾えるか」という究極の順張りルールの変化をまとめようと思います。
2026年2月末リバランス:王道を外し、ニッチな強者へ
2026年2月末基準で行われたリバランスを一言で表すなら「王道をさらに突き放し、ニッチな強者へ」という、非常にアグレッシブな内容でした。

米国株:さらばエヌビディア、ようこそ「超・旬」銘柄
なんと、これまで上昇相場を牽引してきたエヌビディア(NVIDIA)が除外されました。
他にもブロードコムやクラウドフレアといった、これまでの上昇相場を牽引してきた「テックの常連」たちも姿を消しています。
- 除外銘柄:インスメッド、ロビンフット・マーケッツ、ブロードコム、クラウドフレア、エヌビディア、イオンキュー、ストラテジー
- 新規採用:コヒレント、ヘクラ・マイニング、コンフォート・システムズUSA、コーニング、エコスター、カーペンター・テクノロジー、ピストラ・コープ
エヌビディアを外すという判断は、今のインデックス投資の常識では考えられません。
しかし「短期・中期・長期」のすべてで上昇の勢いが最強な銘柄だけを選ぶルールにおいて、「エヌビディアですら、今はもっと勢いのある他銘柄に席を譲るべき」と判断された形です。
業種比率を見ても、ソフトウェアから「テクノロジー・ハードウェアおよび機器(29.43%)」や「資本財(23.35%)」へと大きく資金が動いています。
| 今回 | 前回 | |||
|---|---|---|---|---|
| 業種 | 比率 | 業種 | 比率 | |
| 1 | テクノロジー・ハードウェアおよび機器 | 29.43% | 半導体・半導体製造装置 | 22.64% |
| 2 | 資本財 | 23.35% | テクノロジー・ハードウェアおよび機器 | 21.97% |
| 3 | 半導体・半導体製造装置 | 13.03% | ソフトウェア・サービス | 17.10% |
| 4 | ソフトウェア・サービス | 10.00% | 資本財 | 13.43% |
| 5 | 素材 | 6.39% | 金融サービス | 4.33% |
| 6 | メディア・娯楽 | 5.23% | 一般消費財・サービス流通・小売り | 4.26% |
| 7 | 一般消費財・サービス流通・小売り | 4.70% | 素材 | 4.25% |
| 8 | 公益事業 | 4.59% | 医薬品・バイオテクノロジー・ライフサイエンス | 4.09% |
| 9 | – | – | – | – |
| 10 | – | – | – | – |
日本株:非鉄金属への「一極集中」が加速
日本株のポートフォリオでも非常にアグレッシブな変化が起きました。
- 除外銘柄:住友ファーマ、古野電機、ほくほくフィナンシャルグループ、日本電気、関電工、アシックス
- 新規採用:JX金属、レゾナック ホールディングス、住友金属鉱山、古河電機工業、沖電気工業、住友電気工業、日本マイクロニクス
特筆すべきは「非鉄金属」への集中です。業種比率は驚異の32.93%となり、住友金属鉱山やJX金属といった、資源・素材系がずらりと並びました。
| 今回 | 前回 | |||
|---|---|---|---|---|
| 業種 | 比率 | 業種 | 比率 | |
| 1 | 非鉄金属 | 32.93% | 電気機器 | 28.58% |
| 2 | 電気機器 | 26.73% | 機械 | 17.20% |
| 3 | 機械 | 19.22% | 非鉄金属 | 14.70% |
| 4 | 化学 | 4.67% | 建設業 | 13.54% |
| 5 | 輸送用機器 | 4.23% | ガラス・土石製品 | 5.03% |
| 6 | ガラス・土石製品 | 4.23% | 医薬品 | 4.31% |
| 7 | 建設業 | 4.19% | 銀行業 | 4.27% |
| 8 | – | – | 輸送用機器 | 4.26% |
| 9 | – | – | その他製品 | 4.11% |
| 10 | – | – | – | – |
2026年5月末リバランス:熱狂テーマ株と半導体・電子部品へのシフト
2026年5月末基準でも銘柄入替(リバランス)が行われました。

米国株:ディフェンシブから「熱狂のテーマ株」へ
金や素材といった手堅い銘柄を外し、デルやインテル、ASTスペースモバイル(宇宙)、IREN(データセンター・暗号資産マイニング)といった「いま投資熱が沸き立っているテーマ株」に入れ替えが行われました。
- 除外銘柄:ヘクラ・マイニング、ラムリサーチ、ニューモント、コーニング、カーペンター・テクノロジー、ビストラ・コープ
- 新規採用:デル・テクノロジーズ、インテル、IREN、ASTスペースモバイル、テラダイン、ロビンフッド・マーケッツ
日本株:重工・資源から「ハイテク・半導体・電子部品」へ
日本株では、これまで引っ張ってきた重工・資源といった銘柄が外され、「ハイテク・半導体・電子部品」といった次の波(あるいは過熱感のピーク)の銘柄を拾い上げています。
- 除外銘柄:住友金属鉱山、IHI、沖電気工業、芝浦メカトロニクス、アドバンテスト、三菱重工業、ダイダン、名村造船
- 新規採用:太陽誘電、メイコー、武蔵精密工業、SUMCO、村田製作所、スカパーJSAT、シンフォニアテクノロジー、関電工
【ポートフォリオ役割】なぜ私がSMT日米モメンタムを選んだのか?
最後に、そもそも「なぜ私がこのファンドを選び、今も運用を続けているのか」という、ポートフォリオ上の役割についてまとめておきます。
理由は、メインで積み立てているインデックスファンドの弱点を補い、資産全体のリスクを分散してくれる「独自の強み」があると感じたからです。
GAFAM不在による「リスク分散(第3の選択肢)」
一番の決め手は、すでに保有している他のファンドとの「被らなさ(重複のなさ)」です。
現在、私が新NISAで運用している「FANG+」や「メガ10」、「マグニフィセント・セブン」といったファンドは、良くも悪くもGAFAM(ビッグ・テック)の支配力が強すぎます。
「もし巨大IT企業が一斉にコケたら共倒れするのでは……」という不安は、常に頭の片隅にありました。
ところが、この「SMT 米国株式モメンタムファンド」を眺めてみると、2026年2月現在、驚いたことにGAFAMが1社も入っていなかったのです。
王道の巨大ITに依存せず、「今この瞬間に買われている21銘柄」だけで勝負する。この極端な集中投資こそが、既存ポートフォリオの有効なリスク分散になると判断しました。
日本株への「食わず嫌い」を卒業
また、「SMT 日本株式モメンタムファンド」への投資も、自分の中では大きな転換点でした。
正直なところ、「失われた30年」のイメージが強すぎて(頭にこびりついていて)、日本株への投資をずっと敬遠してきたんです。
ですが、2026年に入ってからの底堅い動きを見ていると、「長すぎた冬がようやく終わったかな」という実感が湧いてきました。
さらにアメリカではトランプ政権が発足し、政策や市場の先行きに不透明感が出てきたこともあり、分散先の選択肢として「今まさに動いている日本株」が、今までになく魅力的に見えてきたわけです。
「勢いのある銘柄に乗っかる」というモメンタム投資は、調子が良い時のパワーが凄まじい反面、下落する時のスピードもかなりのものがあります。
まさに「暴れ馬」のような激しい値動きですが、ポートフォリオの偏りを補い、相場の波を楽しみながら資産を守り育てる上では、いい役割を果たしてくれると思います。
今後も、この日米モメンタムファンドの動きを温かく(時には冷や冷やしながら)見守りつつ、運用の経過を体験談としてまとめたいと思います。